2026년 9월 17일 기준입니다. 시장 숫자의 날짜는 미국 현지 기준으로 적었습니다.
9월 17일 새벽, 미국 기준금리 인상 소식과 미국 국채금리 5% 기사가 나란히 올라왔더군요. 둘을 한 줄로 이으면 '연준이 올려서 국채금리가 5%가 됐다'로 읽히기 쉽습니다. 그런데 날짜를 맞춰 보니 순서가 반대였습니다.
연준 0.25%포인트 인상, 기준금리는 3.75~4.00%
미국 중앙은행(연준)은 9월 16일 오후 2시(한국시간 17일 새벽 3시) 기준금리를 연 3.50~3.75%에서 3.75~4.00%로 0.25%포인트 올렸습니다. 투표권을 가진 12명이 모두 찬성했고, 인상은 2023년 7월 이후 처음입니다. 발표문은 물가가 여전히 높다며, 이번 결정이 2% 목표로 더 빨리 돌아가는 데 보탬이 될 거라고 밝혔죠.
10년물은 발표 하루 전에 이미 5.00%였습니다
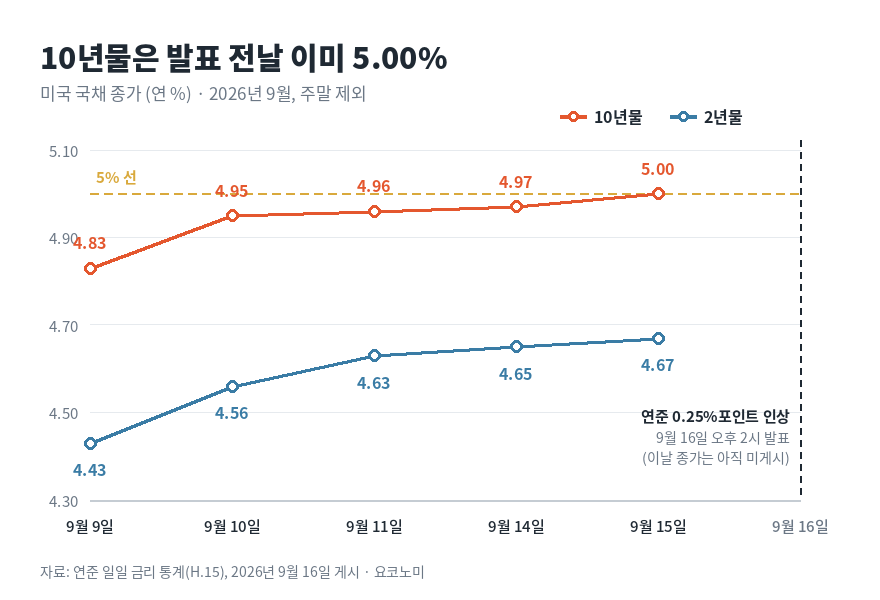
연준 일일 금리 통계의 종가 기준으로 10년물은 금리 결정 전날인 15일에 이미 5.00%였습니다. 한국경제 보도에 따르면 같은 날 장중에는 5.026%까지 올라 2007년 7월 이후 최고치를 기록했죠. 일주일 치를 나란히 놓으면 흐름이 보입니다.
| 날짜 | 10년물 | 2년물 | 참고 |
| 9월 9일 | 4.83% | 4.43% | |
| 9월 10일 | 4.95% | 4.56% | |
| 9월 11일 | 4.96% | 4.63% | 8월 소비자물가 발표 |
| 9월 14일 | 4.97% | 4.65% | 10년물 장중 5.012% |
| 9월 15일 | 5.00% | 4.67% | 10년물 장중 5.026% |
※ 종가는 연준 일일 금리 통계, 장중 수치는 한국경제 보도 기준
시장은 인상 확률을 90% 넘게 보고 미리 반영해 두었습니다. 그래서 발표 당일 10년물은 5% 언저리에서 오르내렸고, 오히려 2년물이 4.73%대로 뛰어 2024년 이후 가장 높은 수준을 찍었죠. 2년물은 앞으로 2년의 기준금리 흐름을, 10년물은 물가와 나랏빚 같은 긴 재료까지 함께 담기 때문입니다.
유가 110달러와 국채 1조 3,670억 달러가 먼저 밀어 올렸습니다
10년물을 5%까지 끌고 온 재료는 따로 있습니다. 국제유가가 배럴당 110달러 가까이 올랐고, 미국 노동통계국이 9월 11일 발표한 8월 소비자물가 상승률도 7월과 같은 3.4%로 목표치 2%를 크게 웃돌았죠. 미국 재무부가 7~9월 7,390억 달러, 10~12월 6,280억 달러를 국채로 빌릴 계획이라 하반기에만 1조 3,670억 달러어치가 시장에 풀리는 셈입니다. 인공지능(AI) 투자용 회사채 발행까지 8월 사상 최대를 기록했으니, 파는 물량이 늘어 채권값은 내려가고 금리는 오르는 구조죠.
미국 정부의 빚이 채권시장까지 흔드는 과정은 국가부채 40조 달러 소식 때 따라가 봤습니다. 보러가기
한국 대출금리와 환율도 같은 폭으로 움직일까요?
국내 대출금리는 국내 채권금리와 은행의 자금 조달 비용을 한 번 거쳐 정해지기 때문에, 미국 금리를 같은 폭으로 곧바로 따라가지는 않습니다. 다만 미국 금리가 높게 버티면 국내 채권금리와 은행 조달 비용에도 부담이 얹힐 수 있습니다. 대출금리를 정하는 재료값이 오를 수 있다는 뜻이죠.
환율도 같은 줄기에 있습니다. 미국 기준금리와 채권 이자가 함께 높아지면 달러 자산을 찾는 돈이 늘어, 원·달러 환율에 오름 압력을 더할 수 있죠.
6일 새 0.17%포인트, 채권 1,000만원어치는 약 13만원 가벼워집니다
금리가 오르면 이미 채권을 가진 사람이 불리하다고들 합니다. 금액으로 바꿔 보니 체감이 다르더군요. 9월 9일 종가 4.83%에 10년 만기 채권을 액면 1,000만원어치 샀는데, 6일 뒤 시장금리가 5.00%가 됐다고 가정했습니다.
| 구분 | 9월 9일에 산 사람 | 9월 15일에 산 사람 |
| 받기로 한 금리 | 연 4.83% | 연 5.00% |
| 1년 이자(세전) | 48만 3,000원 | 50만원 |
| 9월 15일 기준 채권 가격 | 약 986만 7,500원 | 1,000만원 |
※ 반년마다 이자 지급·만기 10년·액면가 매입 가정, 세금·수수료·환율 제외
이자는 약속한 대로 나오지만, 시장에서 팔 때는 더 높은 이자를 주는 새 채권과 비교되니 값이 내려갑니다. 차이는 약 13만 2,500원, 비율로 치면 1.3%죠. 만기까지 들고 가면 약속한 이자와 원금을 받지만, 중간에 팔면 이 차이가 실제 손익이 됩니다.
약속한 금리와 실제 수익률이 왜 갈라지는지는 적금 이자로 먼저 계산해 뒀습니다
10월 14일 물가, 10월 27~28일 연준 회의
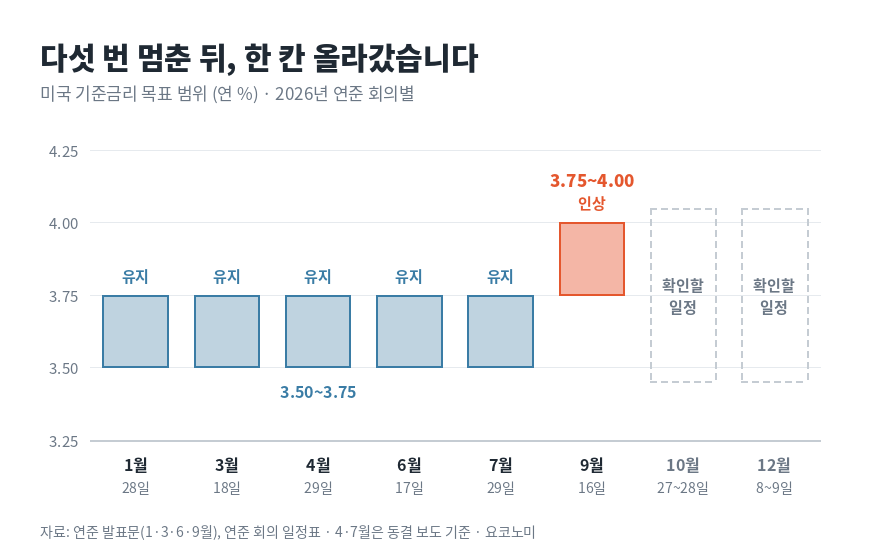
연준이 함께 공개한 전망표에서는 전망을 낸 18명 중 16명이 올해 안에 추가 인상을 적어 냈습니다. 실제로 그렇게 될지는 남은 일정에서 확인할 문제입니다. 미국 9월 소비자물가는 10월 14일에 나오고, 연준의 다음 회의는 10월 27~28일, 그다음은 12월 8~9일이죠.
'연준 인상'과 '국채금리 5%'를 한 줄로 묶으면 발표 때문에 5%가 된 것처럼 읽히는 점은 좀 아쉽습니다. 그래서 저는 금리 뉴스를 보면 2년물과 10년물을 따로 확인합니다. 방향을 맞히는 것보다 내 대출과 채권이 어느 쪽 금리에 묶여 있는지 아는 편이 지갑에는 더 쓸모 있지 않을까요?
'최신 경제 뉴스' 카테고리의 다른 글
| 미국 CPI 2026년 8월, 전년 대비는 그대로인데 한 달치만 보면 연 4.9%입니다 (0) | 2026.09.13 |
|---|---|
| 실업급여 개편안 발표, 총액은 그대로인데 왜 손해라는 말이 나올까 (0) | 2026.09.07 |
| 한국은행 기준금리 3.0% 인상, 0.25%포인트는 내 적금에서 얼마가 될까요 (0) | 2026.09.02 |
| 웨스팅하우스 지분 인수 제안, 전기요금과 세금 중 어디서 돈이 나갈까 (0) | 2026.08.26 |
| 김밥 가격 2026, 통계는 3,838원인데 내 김밥은 왜 5천 원일까 (0) | 2026.08.26 |


