2026년 10월 28일 기준입니다. 이 상품은 가입일에 고시된 기본이율이 적용되므로, 아래 금액은 연 7%·5%·3%를 가정한 계산 예시입니다.
적금 금리를 비교하다 보면 유독 눈에 걸리는 숫자가 있습니다. TOK7적금이 그랬습니다. 만기가 7개월밖에 안 되는데 금리가 높게 붙어 있으니 "이 정도면 이자가 꽤 되겠다" 싶더군요.
가입 버튼을 누르기 전에 상품설명서를 처음부터 끝까지 읽고, 월 50만원을 채웠을 때 실제로 손에 쥐는 돈을 계산해 봤습니다.
TOK7적금을 파는 곳은 우리금융저축은행
이름 때문에 우리은행 상품으로 아는 분이 많지만, 판매사는 우리금융저축은행입니다. 같은 우리금융그룹이어도 은행과 저축은행은 별개의 금융회사입니다.
이 차이는 예금자보호에서 드러납니다. 원금과 이자를 합해 1인당 1억원까지 보호되는데, 이 1억원은 우리금융저축은행에 맡긴 다른 보호상품과 합산한 금액입니다. 이미 같은 저축은행에 예금이 있다면 합계부터 확인해야 하죠.
기본 조건은 단순합니다.
- 가입 대상: 개인, 1인 1계좌
- 납입액: 매월 1만원 이상 50만원 이하
- 만기: 7개월
- 가입 창구: 영업점 또는 모바일뱅킹(우리WON저축은행 앱)
연 7%라도 350만원 전체에 7%가 붙지는 않습니다
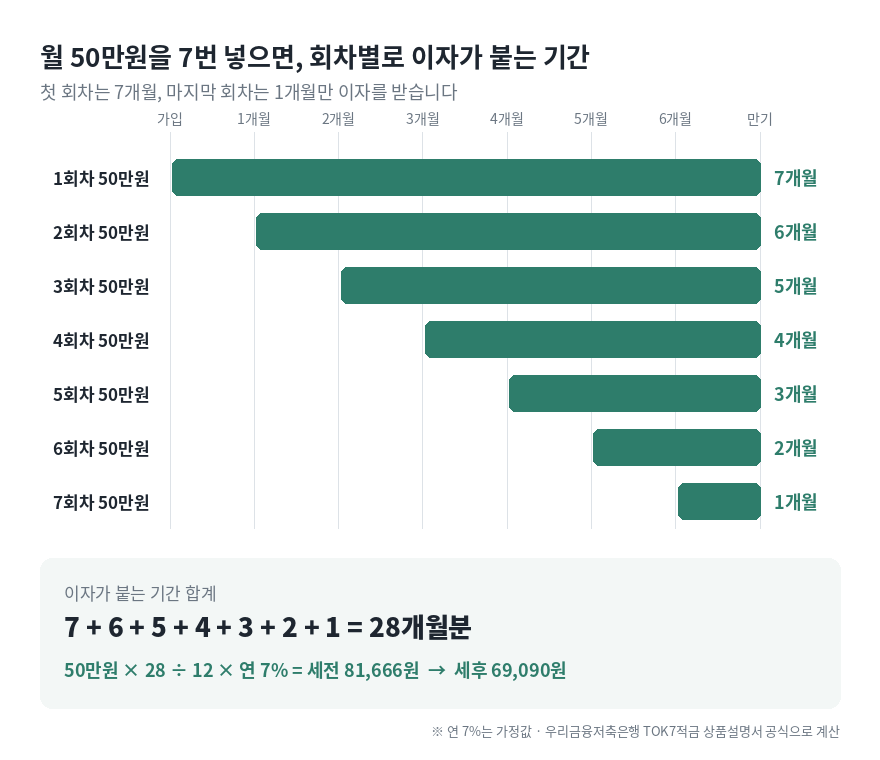
설명서의 약정이자 공식은 이렇습니다.
월불입금 × (7 × 8 ÷ 2) × 약정이율 ÷ 12
가운데 28이 핵심입니다. 첫 회차는 7개월, 마지막 회차는 1개월만 이자를 받습니다. 1부터 7까지 더하면 28이죠. 평균으로 보면 한 회차당 4개월 남짓 굴러가는 셈입니다.
월 50만원을 7회 채웠을 때의 결과는 다음과 같습니다.
| 약정이율(가정) | 세전 이자 | 세금 15.4% | 세후 이자 | 만기 수령액 |
| 연 7% | 81,666원 | 12,576원 | 69,090원 | 3,569,090원 |
| 연 5% | 58,333원 | 8,983원 | 49,350원 | 3,549,350원 |
| 연 3% | 35,000원 | 5,390원 | 29,610원 | 3,529,610원 |
※ 원금 350만원 기준입니다. 세금은 원 단위 처리 방식에 따라 몇십 원 차이가 날 수 있습니다.
연 7% 적금의 세전 이자 81,666원은 350만원을 연 4% 정기예금에 7개월 맡겼을 때의 이자와 같습니다. 적금 금리 7%는 "평균 잔액 200만원에 붙는 7%"에 가깝기 때문입니다.
저도 처음엔 7%라는 숫자만 보고 십몇만 원은 나오겠다고 생각했습니다. 계산해 보니 세후 6만 9천원이더군요.
적금 금리가 실제 수익률과 왜 다른지는 표면금리와 실효수익률 글에서 더 자세히 풀어뒀습니다.
자동이체를 가입일보다 늦게 잡으면 생기는 일
이 상품은 가입한 날짜가 매달의 약정일이 됩니다. 15일에 가입했다면 매달 15일이 기준입니다. 이보다 늦게 입금되면 둘 중 하나가 적용됩니다.
- 만기지급금에서 입금지연이자를 뺍니다.
- 만기일이 월평균 지연일수만큼 뒤로 밀립니다.
입금지연이자는 약정이율에 2%를 더한 이율로 계산합니다. 연 7%를 가정하고 한 회차(50만원)를 10일 늦게 넣으면 10 ÷ 365 × 9% × 50만원, 약 1,233원이 빠집니다. 큰 금액은 아니지만 7개월 이자 6만 9천원에서 나가는 돈이라 비중이 작지 않습니다.
반대로 미리 넣어도 선납 이자는 따로 붙지 않습니다. 선납일수가 지연일수를 상쇄하는 데만 쓰이죠. 그래서 자동이체일은 가입일과 같은 날로 맞추는 게 가장 깔끔합니다.
한 회차를 빠뜨렸다고 바로 끝나는 건 아닙니다. 전체 7회 중 절반 이상(4회 이상)을 냈다면 원래 기간의 1.5배 안에서 나머지를 채울 수 있습니다. 다만 그 기간 안에도 못 채우면 중도해지로 처리됩니다.
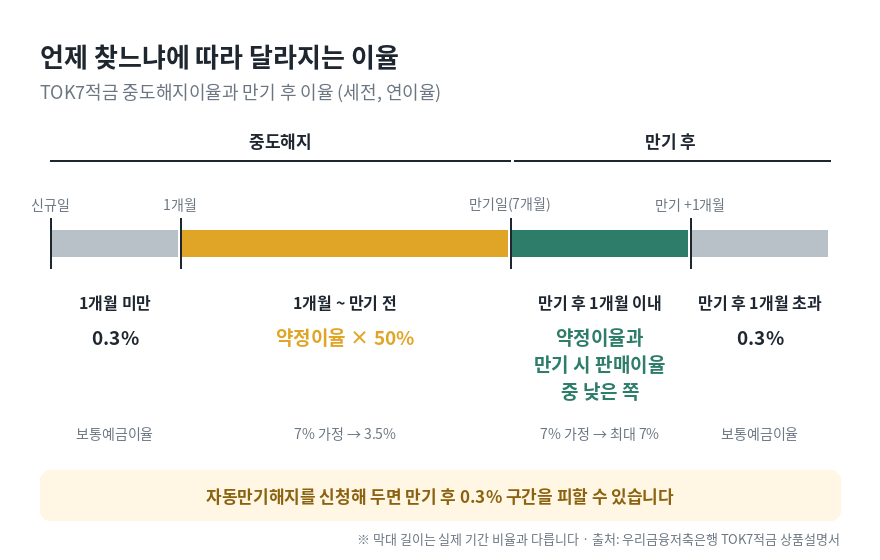
중도해지이율은 1개월이 지나면 약정이율의 절반
| 해지 시점 | 적용 이율 |
| 가입 후 1개월 미만 | 연 0.3% (보통예금이율) |
| 1개월 이후 ~ 만기 전 | 약정이율 × 50% (7% 가정 시 3.5%) |
| 만기 후 1개월 이내 | 약정이율과 만기 시점 판매이율 중 낮은 쪽 |
| 만기 후 1개월 초과 | 연 0.3% |
마지막 줄이 함정입니다. 만기가 지났는데 찾아가지 않으면 1개월 뒤부터는 연 0.3%만 붙습니다. 자동만기해지는 본인이 신청해야만 걸리니, 가입할 때 함께 신청해 두면 이 구간을 피할 수 있습니다.
7개월 뒤 6만 9천원을 어떻게 볼까요?
7개월 뒤 쓸 곳이 정해진 돈이라면 짧은 만기 자체가 장점입니다. 1년 이상 둘 돈이라면 다른 적금이나 예금과 같은 기준, 즉 세후 이자 금액으로 나란히 놓고 비교하는 게 맞겠죠.
아쉬운 점도 하나 있습니다. 상품설명서에 정작 금리가 적혀 있지 않다는 것입니다. 결국 가입 당일 앱에 고시된 숫자를 직접 확인할 수밖에 없습니다.
✅ 가입 전 체크리스트
- 가입일에 고시된 약정이율을 우리WON저축은행 앱에서 확인했다
- 자동이체일을 가입일과 같은 날로 맞췄다
- 자동만기해지를 신청했다
- 우리금융저축은행 예금 합계가 1억원 이내다
- 비과세종합저축 대상인지 확인했다 (만 65세 이상 기초연금 수급자, 등록 장애인, 기초생활보장수급자 등)
세금 처리는 개인 상황에 따라 달라질 수 있으니, 비과세 해당 여부는 가입 창구에서 한 번 더 확인하세요.
TOK7적금 판매가 끝났거나 금리가 바뀌었다면, 금융감독원 '금융상품 한눈에'에서 6~12개월 정기적금을 같은 납입액으로 비교해 볼 수 있습니다. 비교 기준을 잡는 방법은 "적금 고르는 법"에 정리해뒀습니다.
'돈이 되는 경제 꿀팁' 카테고리의 다른 글
| 경기도 청년 응시료 지원 2026 — 지금 직장인이어도 대상일까 (0) | 2026.11.01 |
|---|---|
| 아이맞이지원금 2027, ‘1,280만원 더'에서 상품권을 빼면 얼마가 남을까 (0) | 2026.10.25 |
| 장기간부 도약적금 2026, 2,315만원 중 절반은 의무복무가 끝나야 확정됩니다 (0) | 2026.10.20 |
| 실업급여 계산 2026, 월급의 60%를 그대로 받는 구간은 11만원뿐입니다 (0) | 2026.10.19 |
| 고향사랑기부제 2026, 20만원 내면 14만 4천원인데 못 받는 사람이 있습니다 (12월 31일 기부분까지) (0) | 2026.10.14 |


