2026년 10월 20일 기준입니다.
"월 30만원을 넣으면 정부가 30만원을 더 얹어서, 3년 뒤 2,315만원."
장기간부 도약적금을 소개하는 글은 대부분 이 문장에서 시작합니다. 저도 처음엔 '원금이 두 배가 되는 적금'으로만 읽었죠. 그런데 정부 안내문의 자주 묻는 질문을 끝까지 내려가 보니, 만기에 받은 돈을 다시 돌려줘야 하는 경우가 적혀 있더군요.
그래서 2,315만원이 어떻게 나오는지부터 직접 계산하고, 그 돈이 언제 온전히 내 돈이 되는지까지 따라가 보겠습니다.
2,315만원과 2,329만원, 둘 다 맞는 숫자였습니다
장기간부 도약적금은 국방부가 장기복무 장교와 부사관의 자산 형성을 돕기 위해 2026년 3월 3일 출시한 3년 만기 적금입니다. 본인이 매월 넣는 금액만큼 정부가 '재정지원금'을 똑같이 적립해 주는 구조입니다.
자료를 대조하다가 한 번 멈췄습니다. 국방부 자료에는 최대 약 2,315만원, KB국민은행 안내에는 최대 약 2,329만원이라고 되어 있었거든요. 둘 중 하나가 틀린 줄 알았습니다. 계산해 보니 차이는 금리였습니다. 2,315만원은 기본금리 5.5% 기준이고, 2,329만원은 우대금리까지 받은 6.0% 기준입니다. 둘 다 세금을 뗀 금액이고요.
계산하면서 하나 더 알게 된 것이 있습니다. 이자는 내 돈에만 붙지 않습니다. 정부 안내문에 '재정지원금에서 발생한 이자'라는 표현이 있습니다. 공식 예시 숫자도 본인 30만원과 지원금 30만원, 즉 매월 60만원 전체에 이자를 붙여야 맞아떨어집니다.
월 30만원 × 36개월 납입 시 만기 수령액
| 구분 | 연 5.5% (기본) | 연 5.7% | 연 6.0% |
| 본인 납입액 | 1,080만원 | 1,080만원 | 1,080만원 |
| 재정지원금 | 1,080만원 | 1,080만원 | 1,080만원 |
| 세전 이자 | 약 183만원 | 약 190만원 | 약 200만원 |
| 세후 이자 | 약 155만원 | 약 161만원 | 약 169만원 |
| 만기 수령액(세후) | 약 2,315만원 | 약 2,321만원 | 약 2,329만원 |
※ 이자는 단리로 계산했습니다. 공식은 '매월 60만원 × 연이율 ÷ 12 × 666'입니다. 666은 1개월부터 36개월까지의 예치 개월 수를 모두 더한 값입니다. 이 상품은 과세 상품이라 이자소득세 15.4%를 뺐습니다.
적금 이자가 생각보다 적게 계산되는 이유는 따로 정리해 뒀습니다
기본금리 5.5%는 모든 가입 기관이 같지만, 우대금리는 기관마다 다릅니다.
- 하나은행: 최대 0.5%p (군급여 이체 0.3%p, 하나카드 결제 0.1%p, 마케팅 동의 0.1%p)
- 신한은행: 최대 0.2%p (급여 입금 20개월 이상 0.1%p, 신한카드 결제 20개월 이상 0.1%p)
- KB국민은행: 급여이체 조건을 채우면 0.5%p
5.5%와 6.0%의 차이는 3년 동안 세후 약 14만원입니다. 복무기간 중 한 기관에서 단 한 번만 가입할 수 있습니다. 그러니 최고금리 숫자보다 그 우대 조건을 3년 내내 지킬 수 있는지를 먼저 따져 보는 게 순서겠죠.
가입 대상은 '2026년 2월 3일 이후 장기복무 확정자'입니다
장기복무가 확정된 간부만 가입할 수 있습니다. 아래에서 내 경우를 먼저 확인해 보세요.
- 관련 법령 시행일(2026년 2월 3일) 이후 중·장기복무가 확정되거나 선발된 장교·부사관인가
- 2025년 12월 1일 이후 장기복무에 선발(임명)됐다면 → '가입 적용 특례'로 가입 가능
- 임관 때부터 6~10년 복무가 확정된 경우 → 사관학교(육·해·공군, 3사관, 간호, 국방첨단과학기술) 졸업 장교, 항공과학고 졸업 부사관, 임관 시 장기복무로 선발된 부사관
- 단, 바로 위 경우에 해당하더라도 군가산복무지원금(군 장학금)을 받았다면 제외
- 단기복무로 임관했다가 장기복무에 선발됐다면 가입 가능 (이때는 군 장학금 수령자도 가능)
- 다른 기관에서 이미 가입하거나 해지한 적이 없는가 (1인 1계좌, 재가입 불가)
만기에 받은 지원금도 환수될 수 있을까?
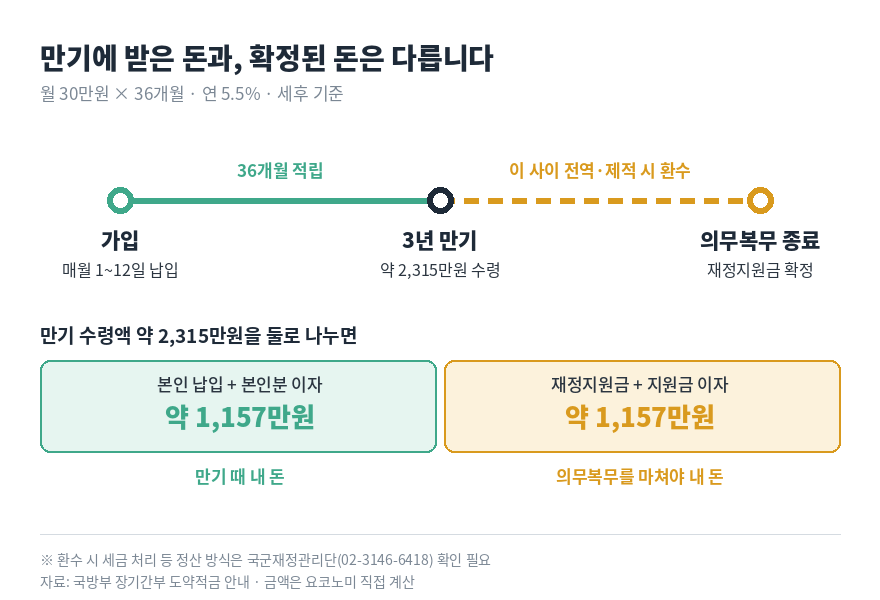
'원금 2배'라는 말에서 빠져 있는 부분이 바로 여기입니다.
정부 안내문에 따르면 다음 두 경우에는 재정지원금과 그 지원금에서 생긴 이자가 환수됩니다.
- 지원금을 받은 뒤, 최초 장기복무 기간에 해당하는 의무복무기간을 마치지 않고 전역하는 경우
- 제적돼 의무복무를 마치지 못하는 경우
적금 만기는 3년이지만, 지원금이 확정되는 시점은 의무복무가 끝나는 날이라는 뜻입니다.
5.5% 기준으로 나눠 보면 이렇습니다.
| 구분 | 금액(세후) |
| 만기 수령액 | 약 2,315만원 |
| 환수 대상 (지원금 + 지원금 이자) | 약 1,157만원 |
| 남는 돈 (본인 납입액 + 본인분 이자) | 약 1,157만원 |
환수되면 남는 결과는 연 5.5% 3년 적금에 넣은 것과 같습니다. 원금을 잃는 건 아닙니다. 하지만 처음 기대한 '두 배'와는 거리가 멀죠.
만기 전에 해지하는 경우는 더 단순합니다. 중도해지하면 재정지원금은 받을 수 없고, 다시 가입할 수도 없습니다. 예외는 본인 뜻과 무관하게 전역하는 경우입니다. 심신장애 전역(공상), 사망, 실종선고, 포로·행방불명 등이 여기에 해당하고, 이때는 납입한 실적분까지 지원금을 받을 수 있습니다.
그래서 저라면 만기에 받은 2,315만원 중 절반은 의무복무가 끝날 때까지 '아직 확정되지 않은 돈'으로 따로 표시해 두겠습니다. 환수 금액을 구체적으로 어떻게 정산하는지는 개인 상황에 따라 다를 수 있습니다. 아래 국군재정관리단 문의처에서 직접 확인하는 게 정확합니다.
매월 1~12일, iMND 복지포털에서 시작합니다
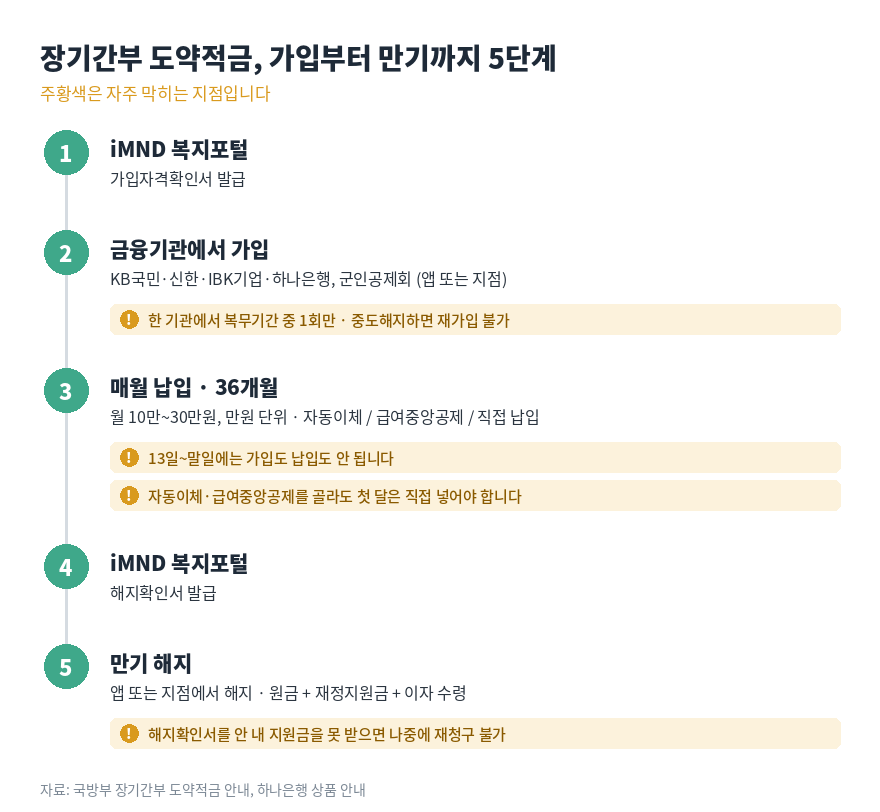
가입 순서
- iMND 복지포털에서 '장기간부 도약적금 가입자격확인서' 발급
- 금융기관 앱으로 가입하거나 지점을 방문해 가입
- 가입 기관: KB국민은행, 신한은행, IBK기업은행, 하나은행, 군인공제회
- 군인공제회는 퇴직급여를 1구좌 이상 1회 이상 납부한 회원만 가입 가능
납입 방법
자동이체, 급여중앙공제(부대에서 급여를 줄 때 공제), 직접 납입 중에서 고를 수 있습니다. 금액은 10만~30만원 사이에서 만원 단위로 정하고, 한도 안에서 바꿀 수 있습니다. 납입액을 바꾸면 지원금도 그만큼 같이 바뀝니다.
자주 막히는 지점은 세 군데입니다.
첫째, 13일부터 말일까지는 가입도 납입도 되지 않습니다.
"월급 들어오고 여유 있을 때 넣어야지" 하다가 13일을 넘기면, 그 달은 납입할 수 없습니다.
둘째, 자동이체나 급여중앙공제를 골랐어도 첫 달은 직접 넣어야 합니다.
가입한 첫 달에는 적금 계좌에 본인이 직접 입금해야 합니다. 단, 군인공제회 퇴직급여 미가입자는 이 규칙에서 제외됩니다.
셋째, 만기 해지 때도 서류가 필요합니다.
iMND 복지포털에서 '해지확인서'를 먼저 발급받아야 합니다. 하나은행 상품 안내에 따르면, 이 확인서를 내지 않아 지원금을 받지 못하면 나중에 은행에 다시 청구할 수 없습니다.
안내문에는 '가입 기한을 넘기면 가입 불가'라고 적혀 있지만, 정확한 기한은 공개 자료에서 찾지 못했습니다. 장기복무에 선발된 지 시간이 좀 지났다면 아래 첫 번째 번호로 먼저 확인해 보세요.
문의처
- 가입·해지·납입·환수·재정지원금: 국군재정관리단 급여운영과 02-3146-6418
- 제도 개선: 국방부 복지정책과 02-748-6614
- 기타: 국방부 민원상담센터 1577-9090
가입 기한을 넘겼거나 대상이 아니라면, 다른 정부 매칭형 청년 적금의 조건을 확인해 볼 수 있습니다. 나이와 소득 요건이 다르고 모집 시기도 정해져 있으니, 현재 모집 중인지부터 확인해야 합니다.
🎈 함께 읽으면 좋은 글
독감 무료 예방접종 대상 확인 2026, 65~69세는 19일이 아니라 15일부터입니다
노란우산공제 2026, 소득공제 600만 원은 세금 600만 원이 아니었습니다
고향사랑기부제 2026, 20만원 내면 14만 4천원인데 못 받는 사람이 있습니다
📎 참고한 자료
- 대한민국 정부 공식 블로그, 「군 초급간부라면 '장기간부 도약적금'으로 최대 2,315만 원 목돈 마련해요! [정책사용설명서]」 (2026.7.16)
https://m.blog.naver.com/hellopolicy/224345214344
- 대한민국 정책브리핑, 「장기복무 군인, 월 30만 원씩 3년 납입 시 2315만 원 받는다」 (2026.2.24)
https://www.korea.kr/news/policyNewsView.do?newsId=148959907
- KB국민은행 KB Think, 「KB장기간부 도약적금 출시」 (2026.6.17 기준 금리)
https://kbthink.com/youth-guide/military-officer-leap-savings.html
- 하나은행, 「하나 장기간부 도약적금」 상품 안내
https://kebhana.com/cont/mall/mall08/mall0801/mall080102/1524154_115157.jsp
- 서울경제, 하나은행 장기간부 도약적금 출시 기사 (2026.3)
https://www.sedaily.com/article/20014151
- 헤럴드경제, 「신한은행, 군 전용 신용대출 금리 0.4%p 인하…금융 패키지 출시」 (2026.3.4)
https://www.heraldk.com/article/2026030417065928275
- 국방부 iMND 복지포털
https://www.imnd.or.kr
※ 만기 수령액, 세후 이자, 환수 금액은 위 자료의 조건으로 직접 계산한 값입니다. 금리와 우대 조건은 은행 안내 시점 기준이라 바뀔 수 있으니, 가입 전 각 기관에서 다시 확인하세요.
'돈이 되는 경제 꿀팁' 카테고리의 다른 글
| 아이맞이지원금 2027, ‘1,280만원 더'에서 상품권을 빼면 얼마가 남을까 (0) | 2026.10.25 |
|---|---|
| 실업급여 계산 2026, 월급의 60%를 그대로 받는 구간은 11만원뿐입니다 (0) | 2026.10.19 |
| 고향사랑기부제 2026, 20만원 내면 14만 4천원인데 못 받는 사람이 있습니다 (12월 31일 기부분까지) (0) | 2026.10.14 |
| 청년 생애 첫 연금보험료 지원, 신청 안 하면 18세부터 9년을 못 채웁니다 (0) | 2026.10.12 |
| 신용카드 소득공제 2026, 석 달 체크카드로 바꾸면 연봉 3천만원은 4만원입니다 (0) | 2026.10.11 |


