2026년 10월 12일 기준입니다.
처음 국민연금 가입 내역을 조회해 본 날이 아직 기억납니다. 기록은 첫 월급을 받은 달부터 시작이더군요. 그 전에 학교를 다니던 몇 년은 빈칸이 아니라 아예 없는 기간이었습니다.
2009년생부터는 이런 공백이 생기지 않게 됩니다. '청년 생애 첫 연금보험료 지원' 이야기입니다. 이 제도는 지원 금액보다 그 뒤에 열리는 문이 훨씬 큽니다. 금액부터 확인하고, 그 문까지 가보겠습니다.
국가가 내주는 건 딱 한 달, 4만 1천 원입니다
이 제도는 2026년 4월 국회를 통과한 국민연금법 개정에 따라 2027년 1월 1일부터 시행됩니다. 대상은 2027년 이후 18세가 되는 2009년생부터이고, 첫해 대상만 약 45만 명입니다. 보험료를 한 번도 낸 적 없는 청년이 신청하면, 첫 1개월분 보험료 전액을 국비로 대신 내줍니다.
금액은 보험료를 매기는 최저 소득 기준(기준소득월액 하한액)에 그해 보험료율을 곱해서 나옵니다.
| 항목 | 값 |
| 기준소득월액 하한액 (2026년 7월 ~ 2027년 6월) |
41만원 |
| 2027년 보험료율 | 10% |
| 첫 달 지원액 | 41만 원 × 10% = 4만 1천 원 |
4월 발표 때는 '약 4만 2천 원'이었습니다. 그때는 2027년 하한액 전망치 42만 원으로 계산했기 때문입니다. 공단은 신청일 기준 하한액으로 지원액을 정한다고 밝혔습니다. 하한액은 매년 7월에 바뀌니, 신청 시점에 따라 천 원 단위 차이가 생길 수 있습니다.
이미 보험료를 낸 적 있는 18세라면 현금 대신 가입기간 1개월을 더 얹어줍니다.
여기까지만 보면 "한 달치 4만 원이 무슨 의미가 있나" 싶죠. 저도 처음엔 그렇게 읽었습니다.
강남 3구 18세 가입률은 왜 전국 평균의 3배였을까
답은 추후납부(추납)에 있습니다. 추납은 보험료를 못 낸 기간을 나중에 몰아서 내고 가입기간으로 인정받는 제도입니다. 다만 조건이 하나 붙습니다. 한 번이라도 보험료를 낸 이력이 있어야 합니다.
27세 미만이면서 소득이 없으면 국민연금 적용 대상에서 빠집니다. 이 상태로 지나간 기간은 나중에 돈이 생겨도 채울 방법이 없습니다. 반대로 이력이 생긴 뒤에 학업이나 군 복무로 비는 기간은 추납 대상이 됩니다. 한도는 최대 119개월, 10년에 가까운 기간이죠.
이걸 아는 집은 자녀가 18세가 되면 부모가 한 달치를 대신 넣어줬습니다. 그 결과 2025년 12월 기준 서울 강남 3구의 18세 가입률은 10.6%였고, 전국 평균은 3.7%였습니다. 정보를 가진 집만 쓰던 방법을 이제 국가가 모두에게 열어주는 셈입니다.
제가 억울했던 지점도 여기였습니다. 이력이 첫 월급과 함께 생겼으니, 그 전 몇 년은 추납으로도 되살릴 수 없더군요. 열여덟 살에 한 달치만 넣어뒀어도 결과는 달랐을 겁니다.
같은 27세 취업, 채울 수 있는 기간은 108개월 대 0개월
2009년 3월생 두 명이 대학과 군 복무를 마치고, 똑같이 27세 생일 달에 취업한다고 가정해 보겠습니다.
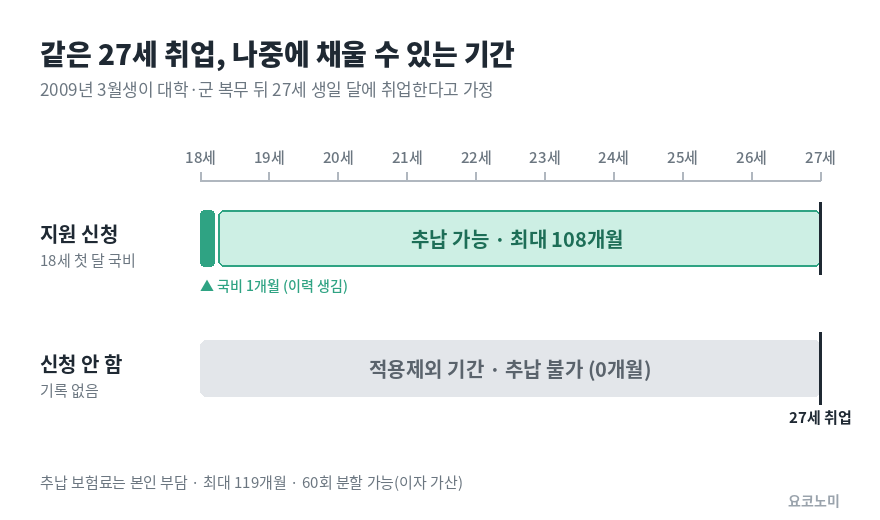
| 구분 | 18세에 지원 신청 | 신청 안 함 |
| 18세 첫 달 | 국비 납부, 이력 생김 | 기록 없음 |
| 18~27세 공백 | 108개월 | 108개월 |
| 나중에 추납 가능한 기간 | 최대 108개월 | 0개월 |
노령연금을 받으려면 가입기간이 최소 10년이어야 합니다. 그걸 생각하면 108개월은 작은 숫자가 아닙니다.
다만 추납은 공짜가 아닙니다. 추납 보험료는 신청하는 달의 내 기준소득월액에, 실제로 내는 달의 보험료율을 곱해서 정해집니다.
보험료율은 2033년까지 13%로 오르게 돼 있습니다. 그래서 2036년에 추납한다고 가정하고 계산해 봤습니다.
| 취업 후 월 소득 (가정) | 월 추납 보험료 (13%) | 108개월 전부 추납 시 |
| 250만 원 | 32만 5천 원 | 3,510만 원 |
| 350만 원 | 45만 5천 원 | 4,914만 원 |
최대 60회까지 나눠 낼 수 있지만, 그러면 정기예금 수준의 이자가 붙습니다. 추납한 보험료는 낸 해에 연금보험료 공제로 소득공제를 받을 수 있다는 점도 함께 따져볼 부분입니다. 소득세 종류도 같이 확인해보세요.
그래서 저는 4만 1천 원의 진짜 값이 '나중에 고를 수 있는 권리'라고 봅니다. 수천만 원을 넣을지는 27세의 내가 형편을 보고 정하면 됩니다. 하지만 18세에 이력을 만들어두지 않으면 고를 기회 자체가 없습니다.
이건 좀 아쉽습니다. 정부는 18세 자동가입도 검토했지만 결국 신청제로 정했습니다. 신청하지 않으면 아무것도 받지 못하니, 정보 격차는 여전히 남는 구조입니다.
신청은 부모가 앱으로 대신해도 됩니다
대상인지는 세 가지로 확인할 수 있습니다.
- 2009년 1월 1일 이후 출생인가
- 국민연금 보험료를 한 번도 낸 적이 없는가 (있다면 가입기간 1개월 추가 대상)
- 18세 이상이고 27세 생일 전인가 (2009년생은 지금 사전신청 중)
신청 창구는 국민연금공단 홈페이지, 모바일 앱 '내 곁에 국민연금', 그리고 공단 지사입니다. 부모가 대신 신청할 때는 가족관계 확인이 필요합니다. 공단 전산망에서 확인되면 서류를 따로 낼 필요는 없습니다. 실제로 사전신청 첫 주에 들어온 1,729건 가운데 62.1%가 부모 대리 신청이었습니다.
막히기 쉬운 지점은 두 가지입니다.
첫째, 첫 달 이후의 처리입니다. 국가가 내주는 건 첫 1개월뿐입니다. 그다음 달부터 소득 없는 기간을 어떻게 처리할지는 신청할 때 공단 상담센터(1355)에 확인해 두는 편이 안전합니다. 학생이라면 납부예외 신청 여부까지 같이 물어볼 만합니다.
둘째, 지원받은 1개월이 어디에 쓰이는지입니다. 이 기간은 노령연금 가입기간에는 들어갑니다. 하지만 연금 대신 한꺼번에 돌려받는 반환일시금 계산에서는 빠집니다. 장애연금과 유족연금에는 반영됩니다.
2008년생 이전이라면 남은 길은 임의가입
이 지원은 소급되지 않습니다. 2008년생 이전이면서 아직 27세 전이고 소득이 없다면 임의가입이라는 방법이 있습니다. 자녀 18세 때 부모가 한 달치를 넣어주던 방식이 바로 이것이었죠. 보험료는 본인 부담이고, 하한액 기준으로 2026년 월 3만 8,950원입니다. 가입 뒤 공백기를 어떻게 처리할지는 마찬가지로 공단에 먼저 확인하고 시작하는 게 좋습니다.
🎈 함께 읽으면 좋은 글
- 연금저축 IRP 세액공제 2026, 900만원 넣어도 148만원을 못 받는 사람 (12월 31일 납입분까지)
- 노란우산공제 2026, 소득공제 600만 원은 세금 600만 원이 아니었습니다
- 직장인 점심값 20% 지원 2026, 34개 지역 중 우리 회사가 있을까
🧷 참고한 글
'돈이 되는 경제 꿀팁' 카테고리의 다른 글
| 신용카드 소득공제 2026, 석 달 체크카드로 바꾸면 연봉 3천만원은 4만원입니다 (0) | 2026.10.11 |
|---|---|
| 연금저축 IRP 세액공제 2026, 900만원 넣어도 148만원을 못 받는 사람 (12월 31일 납입분까지) (0) | 2026.10.09 |
| 노란우산공제 2026, 소득공제 600만 원은 세금 600만 원이 아니었습니다 (0) | 2026.10.05 |
| 직장인 점심값 20% 지원 2026, 34개 지역 중 우리 회사가 있을까 (0) | 2026.10.03 |
| 미래두배 청년통장 2026, 지금 일하고 있어도 2년 뒤 못 받을 수 있습니다 (10월 8일 마감) (0) | 2026.10.02 |


