2026년 10월 11일 기준입니다.
첫 연말정산 결과지에서 신용카드 공제 칸의 숫자가 생각보다 훨씬 작았습니다. 1년 내내 카드만 썼는데 왜 이것밖에 안 될까 싶더군요. 다음 해엔 "연말에 체크카드로 바꾸면 된다"는 말에 11월부터 바꿨는데, 늘어난 환급액은 커피 몇 잔 값이었습니다.
문제는 '언제' 바꿨느냐가 아니었습니다. 그래서 공제 문턱이 어떻게 깎이는지부터 확인하고, 남은 석 달을 바꾸면 실제로 얼마가 달라지는지 연봉별로 계산했습니다.
총급여의 25%까지는 아무리 긁어도 공제가 0원입니다
신용카드 소득공제는 1년 총급여의 25%를 넘긴 금액부터 시작됩니다. 연봉 3,000만원이면 750만원, 5,000만원이면 1,250만원이 문턱이죠. 문턱을 넘은 금액에는 결제 수단별로 다른 공제율이 붙습니다.
| 사용처 | 공제율 |
| 신용카드 | 15% |
| 체크카드·현금영수증 | 30% |
| 도서·공연·헬스장·수영장 등 (총급여 7,000만원 이하) |
30% |
| 전통시장·대중교통 | 40% |
기본한도는 총급여 7,000만원 이하 300만원, 초과 250만원입니다. 올해 사용분부터는 자녀 1명당 50만원(7,000만원 초과는 25만원), 최대 100만원(50만원)이 더해집니다.
소득공제는 세금을 그만큼 깎는 게 아니라, 세금을 매기는 기준 금액(과세표준)을 줄입니다. 돌려받는 돈은 공제액에 내 세율이 곱해진 만큼입니다. 세율 구간이 어떻게 나뉘는지는 소득세 종류 글에 정리해뒀습니다.
문턱은 '먼저 긁은 카드'가 아니라 신용카드에서 먼저 빠집니다
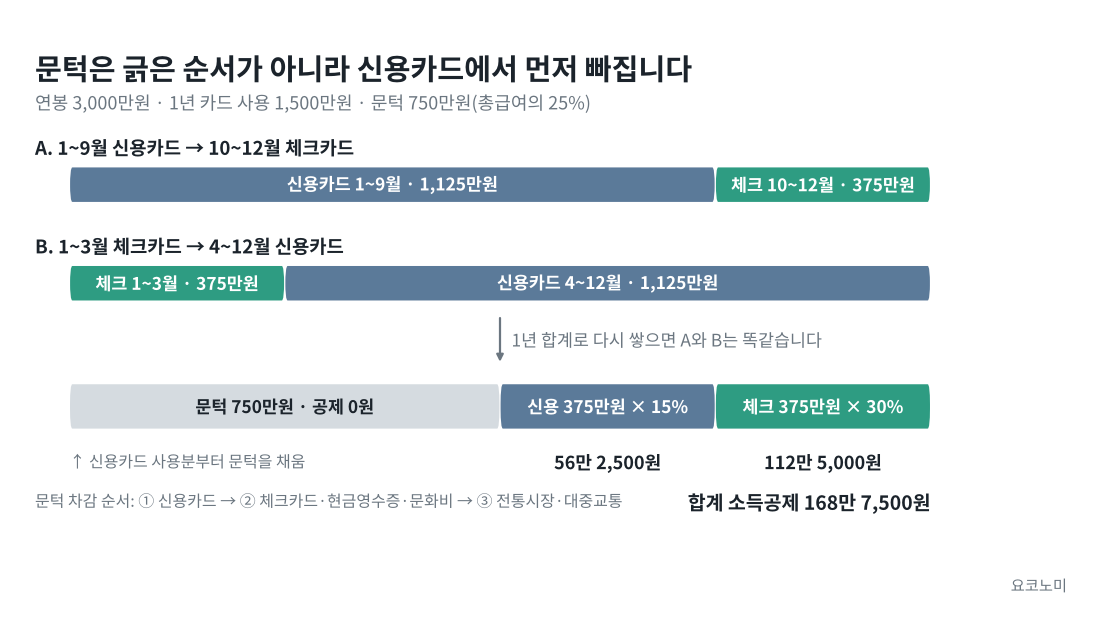
저는 문턱을 넘긴 뒤 체크카드로 바꾸면 그 뒤 사용분부터 30%가 붙는다고 생각했습니다. 실제 계산은 1년 사용액을 결제 수단별로 합친 다음, 문턱만큼을 공제율이 가장 낮은 신용카드 사용분에서 먼저 뺍니다.
그래서 1~3월에 체크카드를 쓴 사람과 10~12월에 체크카드를 쓴 사람은, 연간 금액이 같으면 공제액도 같습니다. 순서가 아니라 수단별로 얼마씩 썼느냐가 결과를 정하죠.
결론은 하나입니다. 신용카드 사용액만으로 문턱을 채웠다면, 그 위로 쓰는 돈은 체크카드가 공제율 기준 두 배 유리합니다. 10월인 지금 바꿀 수 있는 건 남은 석 달의 비율뿐이고요.
연봉 3,000만원, 석 달 바꾸면 4만 1,800원
연봉 3,000만원 사회초년생과, 1인 가구 기준 중위소득보다 높은 연봉 5,000만원 직장인으로 계산했습니다.
계산 가정
- 1인 가구, 본인 공제만, 다른 공제 없음
- 4대보험 근로자 부담분은 총급여의 약 9.7%
- 매달 같은 금액 사용 (3,000만원은 월 125만원, 5,000만원은 월 175만원)
- 지방소득세(소득세의 10%) 포함
| 구분 | 1년 내내 신용카드 | 10~12월만 체크카드 | 문턱까지만 신용카드 |
| 연봉 3,000만원 공제액 | 112만 5,000원 | 168만 7,500원 | 225만원 |
| 연봉 3,000만원 줄어드는 세금 | 8만 3,500원 | 12만 5,300원 | 14만 8,500원 |
| 연봉 5,000만원 공제액 | 127만 5,000원 | 206만 2,500원 | 255만원 |
| 연봉 5,000만원 줄어드는 세금 | 21만 400원 | 34만 300원 | 42만 700원 |
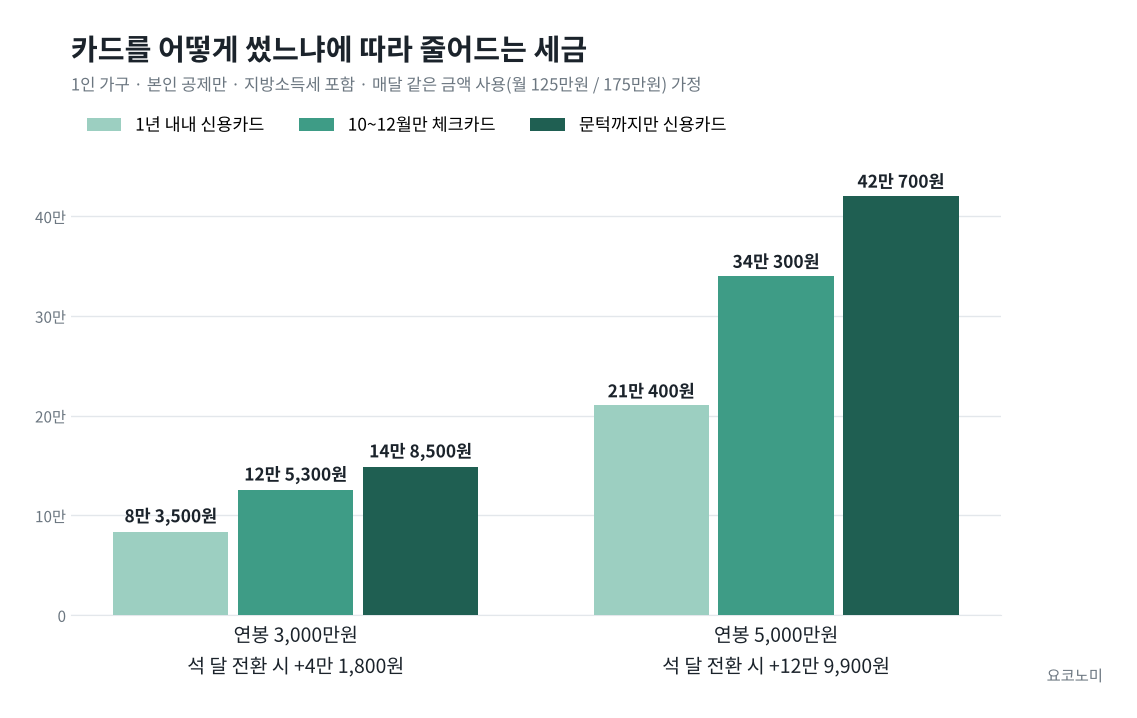
연봉 3,000만원이면 석 달 전환으로 늘어나는 환급액이 4만 1,800원입니다. 공제액은 56만원 넘게 늘었는데 세금은 왜 이것뿐일까요? 이 연봉대는 근로소득세액공제가 산출세액의 55%를 깎아주는 구간이라, 산출세액이 줄면 이 세액공제도 같이 줄어듭니다.
15% 세율 효과의 절반 가까이가 상쇄되는 셈입니다.
연봉 5,000만원이면 같은 전환이 왜 세 배 가까이 될까?
연봉 5,000만원은 같은 석 달 전환으로 12만 9,900원이 늘어납니다. 바꾸는 금액 자체가 크고, 근로소득세액공제가 이미 한도(66만원)에 걸려 있어 15% 세율 효과가 그대로 남기 때문이더군요.
✅ 체크카드로 바꾸기 전에 확인할 네 가지
- 1~9월 신용카드 사용액이 총급여의 25%를 넘었는가 (카드사 앱 연간 이용내역, 11월 홈택스 연말정산 미리보기)
- 기본한도를 이미 다 채웠는가 (채웠다면 바꿔도 늘어나는 공제가 없음)
- 쓰는 신용카드의 할인·적립이 석 달에 얼마인가
- 세금·공과금, 보험료처럼 원래 공제 대상이 아닌 지출은 아닌가
세 번째가 의외로 큽니다. 4만 1,800원은 한 달로 나누면 1만 4,000원 정도라서, 카드 실적 혜택이 더 크면 바꾸지 않는 쪽이 이득일 수 있습니다. 그래서 저는 신용카드 실적 조건만 채우고 그 위로 쓰는 돈만 체크카드로 돌리기로 했습니다.
대중교통 40%는 2026년 사용분이 마지막일 수 있습니다
8월에 발표된 2026년 세제개편안에는 대중교통 40% 공제를 없애고, 추가한도를 총급여 7,000만원 이하 300만원→200만원, 초과 200만원→100만원으로 줄이는 내용이 담겼습니다. 시행은 2027년 1월 1일 이후라 올해 사용분은 지금 규칙 그대로이고, 국회 통과 전이라 바뀔 수도 있습니다. 세제개편안은 따로 정리 해둔 글이 있습니다.
연말이 지나 이 글을 봤다면, 내년엔 1월부터 신용카드와 체크카드 비율을 정해 두는 게 가장 확실합니다.
같은 100만원이라도 소득공제와 세액공제의 환급액이 왜 다른지 계산해 보겠습니다. (소득공제와 세액공제 차이)
🧷 참고한 글
'돈이 되는 경제 꿀팁' 카테고리의 다른 글
| 연금저축 IRP 세액공제 2026, 900만원 넣어도 148만원을 못 받는 사람 (12월 31일 납입분까지) (0) | 2026.10.09 |
|---|---|
| 노란우산공제 2026, 소득공제 600만 원은 세금 600만 원이 아니었습니다 (0) | 2026.10.05 |
| 직장인 점심값 20% 지원 2026, 34개 지역 중 우리 회사가 있을까 (0) | 2026.10.03 |
| 미래두배 청년통장 2026, 지금 일하고 있어도 2년 뒤 못 받을 수 있습니다 (10월 8일 마감) (0) | 2026.10.02 |
| 두루누리 사회보험료 지원 2026, 월급 230만원이면 매달 10만원 넘게 덜 빠집니다 (신청은 사장님 몫) (0) | 2026.10.01 |


