적금 만기 문자를 받고 꽤 뿌듯했던 적이 있습니다. 그런데 그 돈을 들고 장을 보러 갔더니, 1년 전보다 살 수 있는 게 별로 늘지 않았더군요. 이자는 분명 붙었는데 왜 돈이 불어난 느낌이 없을까요? 그 답을 찾다가 만난 게 실질금리였습니다.
이 질문에 답하려면 "금리에서 물가를 뺀다"는 익숙한 설명이 어디서 어긋나는지부터 봐야 합니다.
기준금리 3.0%에서 물가 2.7%를 빼면 실질금리 0.3%일까?
실질금리를 처음 찾아보면 대부분의 설명이 같은 문장으로 시작합니다. 명목금리에서 물가상승률을 빼면 실질금리라는 것이죠. 그래서 기준금리 3.0%, 물가 2.7%라는 숫자를 보면 "실질금리 0.3%네" 하고 넘어가게 됩니다.
공식 자체는 틀리지 않았습니다. 문제는 그 공식에 넣는 숫자입니다. 기준금리는 한국은행이 금융기관과 거래할 때 기준으로 삼는 금리라서, 내 통장에 그대로 붙지 않습니다. 내가 받는 건 내 예금·적금 상품의 금리이고, 거기서 이자소득세까지 빠집니다. 경제 지표로서의 실질금리와 내 지갑의 실질금리는 출발점부터 다른 셈이죠.
기준금리가 오르면 내 적금 이자가 실제로 얼마나 달라지는지는 [한국은행 기준금리 3.0% 인상 글]에서 따로 계산해 뒀습니다.
연 3.5% 예금 이자 29만 6천원, 물가를 반영하니 2만 5천원
그래서 내 지갑 기준으로 직접 계산해 봤습니다. 숫자는 이해를 돕기 위한 가정입니다.
- 1,000만원을 연 3.5%, 1년 만기 정기예금에 넣음 (단리, 만기 일시지급)
- 이자소득세 15.4% (일반과세)
- 1년 동안 물가상승률 2.7%
| 단계 | 계산 | 결과 |
| 세전 이자 | 1,000만원 × 3.5% | 350,000원 |
| 세금 | 350,000원 × 15.4% | 53,900원 |
| 세후 이자 | 350,000원 − 53,900원 | 296,100원 |
| 만기 수령액 | 원금 + 세후 이자 | 10,296,100원 |
| 1년 전 돈의 가치로 환산 | 10,296,100원 ÷ 1.027 | 10,025,414원 |
| 실질 이득 | 10,025,414원 − 1,000만원 | 25,414원 |
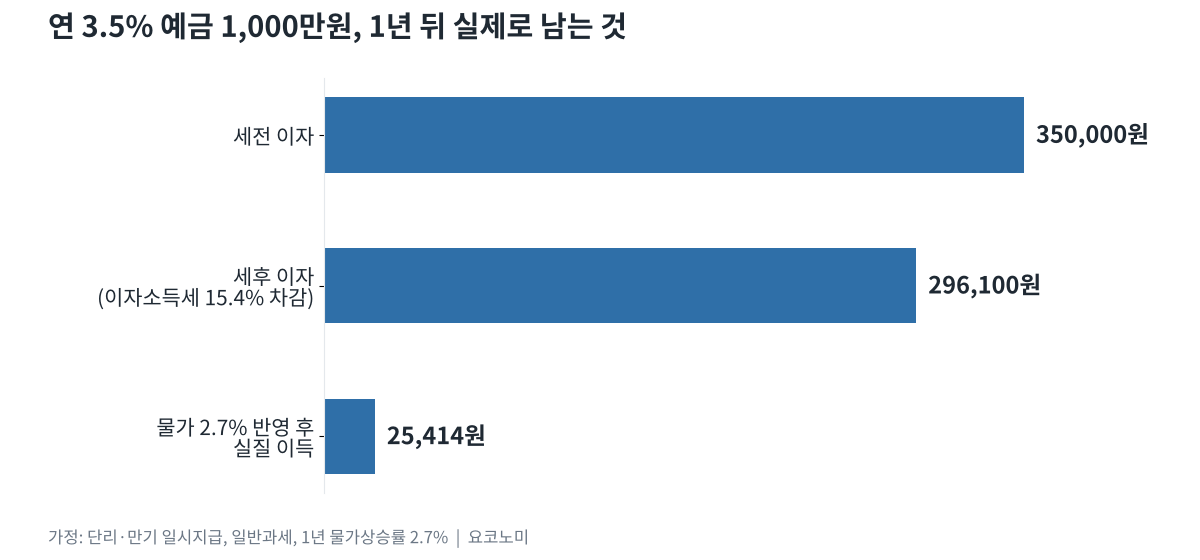
통장에 찍힌 이자는 29만 6,100원인데, 1년 전 물가로 따지면 늘어난 구매력은 2만 5천원 남짓입니다. 처음 이 숫자를 봤을 때는 제가 계산을 틀린 줄 알았습니다. 연 3.5%라는 간판에서 실제로 남는 건 0.25% 정도였으니까요.
적금이라면 차이가 더 벌어집니다. 매달 나눠 넣는 구조라 같은 금리여도 이자가 예금의 절반 남짓에 그치기 때문입니다. 이 구조는 [표면금리와 실효수익률 차이 글]에 정리해 뒀습니다.
세금이 먼저일까, 물가가 먼저일까?
두 번째로 헷갈렸던 건 순서였습니다. 답은 세금이 먼저입니다. 이자소득세는 물가와 상관없이 통장에 찍힌 명목 이자에 붙기 때문입니다.
순서를 바꿔 보면 차이가 드러납니다. 3.5%에서 물가 2.7%를 먼저 빼고, 남은 0.8%에만 세금을 매기면 세후 실질금리가 약 0.68%로 나옵니다. 실제 0.25%보다 두 배 넘게 부풀려진 숫자죠. 물가가 오른 만큼 붙은 이자, 그러니까 구매력으로는 아무것도 늘려주지 않는 이자에도 세금은 똑같이 매겨집니다. 순서를 바꾸면 바로 이 부분이 계산에서 사라집니다.
뺄셈과 나눗셈은 언제 갈라질까
표의 마지막 단계를 뺄셈이 아니라 나눗셈으로 계산한 데는 이유가 있습니다. 엄밀한 관계식은 (1 + 명목금리) ÷ (1 + 물가상승률) − 1이고, 경제학에서는 이를 피셔 방정식(Fisher equation)이라고 부릅니다. 흔히 쓰는 뺄셈은 이 식의 근사치입니다.
세후 금리 2.961%에서 2.7%를 빼면 0.261%, 나눗셈으로 계산하면 0.254%입니다. 금리와 물가가 낮을 때는 차이가 이 정도라 뺄셈으로 봐도 무리가 없습니다. 반면 명목금리 20%, 물가 15%처럼 숫자가 커지면 뺄셈은 5%, 나눗셈은 약 4.35%로 벌어지죠. 우리 생활에서 더 크게 어긋나는 건 나눗셈이 아니라 앞 단계, 즉 '어떤 금리'를 넣었는지와 '세후'로 바꿨는지입니다.
지난 1년 물가로 볼까, 앞으로 1년 물가로 볼까
또 하나 헷갈린 지점은 어떤 물가를 빼느냐였습니다. 예금에 가입하는 날에는 앞으로 1년 물가를 알 수 없습니다. 그래서 가입 시점에는 사람들이 예상하는 물가, 즉 기대인플레이션으로 실질금리를 짐작할 수밖에 없습니다. 실제 물가로 확정된 실질금리는 만기가 돼서야 나옵니다.
뉴스에 나오는 실질금리는 대개 이미 발표된 지난 물가로 계산한 숫자입니다. 지금까지의 성적표일 뿐, 오늘 가입하는 예금의 실질금리를 약속하지는 않습니다. 같은 3.5% 예금이 앞으로의 물가에 따라 어떻게 달라지는지 계산해 보면 이렇습니다.
| 1년 물가 상승률 | 세후 실질금리 | 구매력 기준 이득 |
| 2.0% | 약 0.94% | +94,216원 |
| 2.7% | 약 0.25% | +25,414원 |
| 3.0% | 약 -0.04% | -3,786원 |
| 3.5% | 약 -0.52% | -52,077원 |
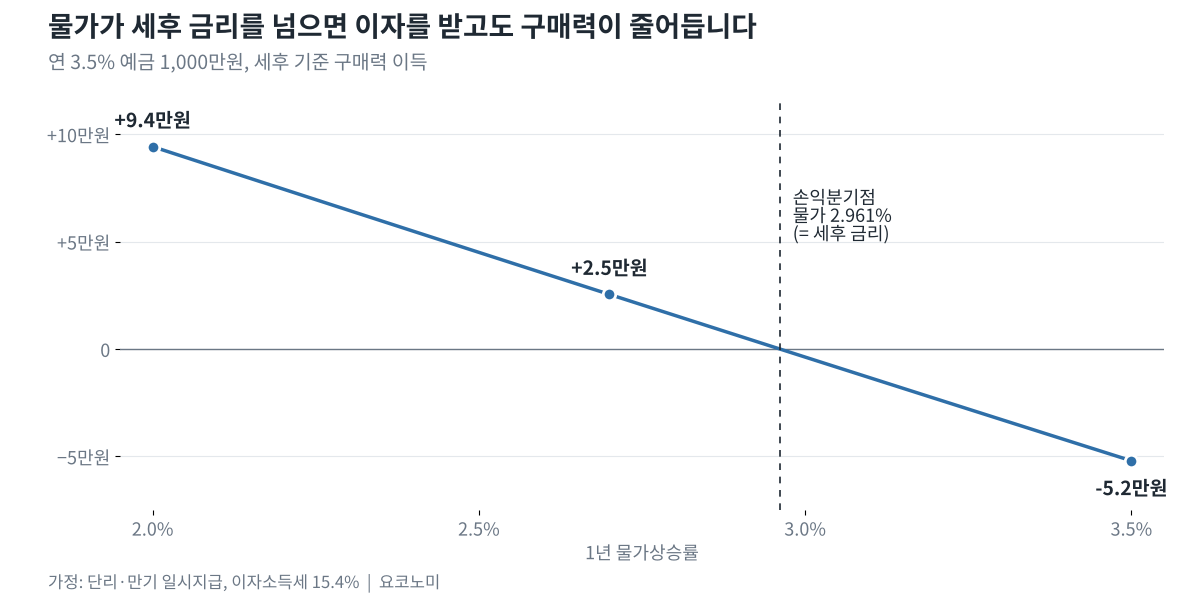
물가가 3.0%만 돼도 이자를 받고도 구매력은 줄어듭니다. 명목금리 3.5%와 물가 3.0%만 보면 0.5%가 남는 것처럼 보이는데도 말이죠.
실질금리가 마이너스면 예금은 손해일까?
여기까지 오면 "그럼 예금은 하면 안 되는 거냐"는 생각이 들 수 있습니다. 저도 처음엔 그렇게 받아들였습니다. 그런데 비교 대상을 바꿔 보니 이야기가 달라지더군요.
같은 1,000만원을 이자가 없는 통장에 그대로 뒀다면, 물가 2.7%일 때 구매력은 약 26만 3천원 줄어듭니다. 실질금리 마이너스는 '돈이 줄어든다'는 뜻이기도 하지만, 동시에 '현금으로 들고 있을 때보다는 덜 줄어든다'는 뜻일 수도 있습니다. 실질금리는 상품 하나의 점수가 아니라 다른 선택지와 나란히 놓았을 때 의미가 생기는 숫자입니다. 물가가 왜 돈의 가치를 깎는지는 [링크: 인플레이션이란 무엇인가 글]에서 먼저 다뤘습니다.
그래서 저는 금리 숫자를 볼 때 세 가지를 순서대로 확인합니다.
- 이 금리가 기준금리인가, 내 상품의 금리인가
- 세후로 바꾸면 몇 %인가
- 물가가 몇 %를 넘으면 구매력 이득이 0이 되는가
위 예금이라면 세후 2.961%가 그 경계선입니다. 이 숫자를 알고 나니 "연 ○%" 광고를 봐도 마음이 덜 흔들리더군요. 다만 비과세나 세금우대 상품에 해당하면 세후 금리가 달라지니, 본인 조건으로 다시 계산해 봐야 합니다.
세후 숫자가 덜 깎이는 적금을 고르는 기준은 [적금 고르는 법 2026 글]에서 이어서 확인할 수 있습니다.
'경제 기초 개념' 카테고리의 다른 글
| 소득공제 세액공제 차이, 같은 100만원인데 돌려받는 돈이 다른 이유 (0) | 2026.10.10 |
|---|---|
| 배당기준일 배당락일 차이, 기준일 아침에 샀는데 배당이 안 들어왔습니다 (0) | 2026.09.29 |
| 공매도란? '주가를 떨어뜨리는 원인'이라는 말이 절반만 맞는 이유 (0) | 2026.09.24 |
| 점도표 보는 법, 21개 점 중 6개월 뒤 금리를 맞힌 점은 하나도 없었습니다 (0) | 2026.09.11 |
| 소득세 종류 8가지, 월급에서 뗐는데 왜 5월에 또 신고할까요 (0) | 2026.09.09 |


