연말정산 서류를 처음 제대로 들여다봤을 때, 소득공제와 세액공제가 한 페이지에 섞여 있었습니다. 둘 다 '공제'라서 세금을 깎아준다는 건 알겠는데, 정작 무엇이 다른지는 설명을 못 하겠더군요. 연말정산을 신경 쓰기 시작하면서 이 차이부터 확실히 짚고 가야겠다고 생각했습니다.
먼저 두 공제가 계산의 어느 단계에서 빠지는지 확인하고, 같은 100만원이 소득 구간마다 얼마로 돌아오는지까지 계산해보겠습니다.
소득공제는 '세금 매길 돈'을, 세액공제는 '세금'을 깎습니다
연말정산은 한 번의 곱셈으로 끝나지 않습니다. 총급여에서 출발해 몇 번을 빼고 곱한 뒤에야 낼 세금이 나옵니다. 두 공제는 이 흐름에서 들어가는 자리가 다릅니다.
| 단계 | 계산 | 여기서 빠지는 것 |
| 총급여 | 1년 급여 - 비과세 소득 | |
| 근로소득금액 | 총급여 - 근로소득공제 | |
| 과세표준 | 근로소득금액 - 소득공제 | 소득공제: 인적공제, 신용카드 등 사용액, 주택마련저축 등 |
| 산출세액 | 과세표준 × 세율 − 누진공제 | |
| 결정세액 | 산출세액 - 세액공제 | 세액공제: 연금계좌, 보험료, 의료비, 교육비 등 |
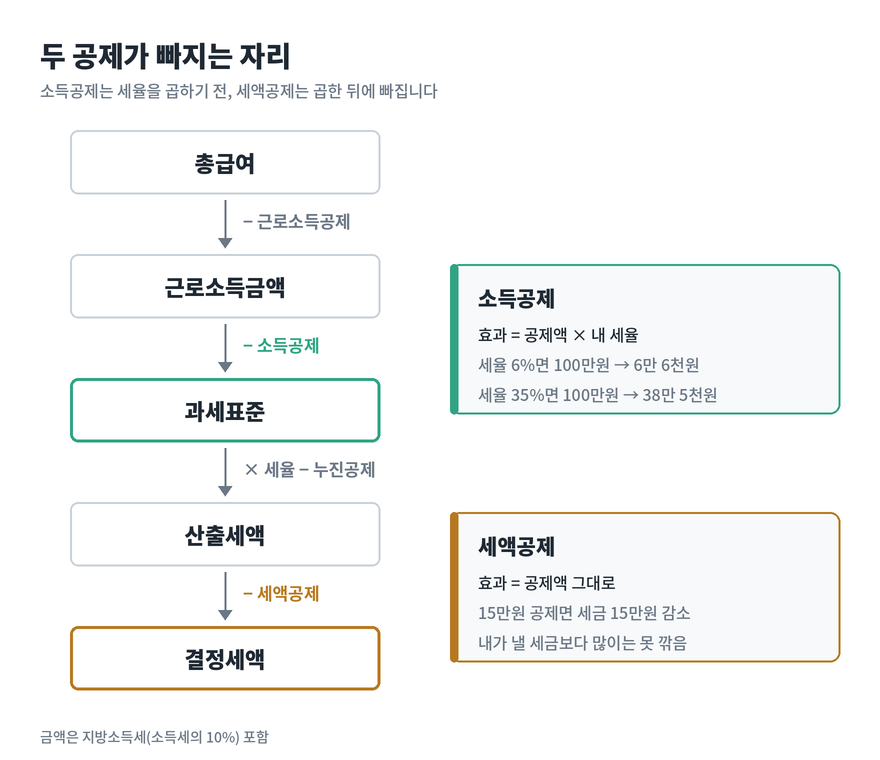
소득공제는 세율을 곱하기 '전'에 빠집니다. 그래서 공제받은 금액 전부가 아니라, 거기에 내 세율을 곱한 만큼만 세금이 줄어듭니다. 세액공제는 계산이 다 끝난 세금에서 그대로 빠지죠. 15만원짜리 세액공제라면 세금이 정확히 15만원 줄어듭니다.
차이는 이 한 줄로 정리됩니다. 소득공제는 '내 세율'을 거쳐서 돌아오고, 세액공제는 아무것도 거치지 않습니다.
소득공제 100만원은 왜 사람마다 다르게 돌아올까
소득공제의 효과가 세율에 달려 있으니, 먼저 세율표를 봐야 합니다. 종합소득세는 과세표준 구간이 올라갈수록 세율이 높아지는 구조입니다. 여기에 소득세의 10%가 지방소득세로 붙습니다.
| 과세표준 | 세율 | 소득공제 100만원의 효과 (지방소득세 포함) |
| 1,400만원 이하 | 6% | 6만 6천원 |
| 1,400만원 초과 ~ 5,000만원 이하 |
15% | 16만 5천원 |
| 5,000만원 초과 ~ 8,800만원 이하 |
24% | 26만 4천원 |
| 8,800만원 초과 ~ 1억 5천만원 이하 |
35% | 38만 5천원 |
| 1억 5천만원 초과 ~ 3억원 이하 |
38% | 41만 8천원 |
3억원 초과 구간은 40~45%라 효과가 더 커집니다.
과세표준 4,000만원인 사람으로 직접 확인해 보겠습니다. 산출세액은 4,000만원 × 15% − 126만원 = 474만원입니다. 소득공제 100만원을 더 받으면 과세표준이 3,900만원이 되고, 산출세액은 459만원으로 내려갑니다. 줄어든 세금은 15만원, 지방소득세까지 합치면 16만 5천원입니다.
여기서 기준은 연봉이 아니라 과세표준입니다. 과세표준은 연봉에서 여러 공제를 뺀 뒤의 금액이라 연봉보다 낮습니다. 경계 근처에 있다면 공제액 일부는 위 구간 세율, 나머지는 아래 구간 세율로 계산된다는 점도 기억해 두면 좋습니다.
또 하나 헷갈리는 게 있습니다. '소득공제 100만원'은 쓴 돈 100만원이 아닙니다. 신용카드는 총급여의 25%를 넘게 쓴 금액에 대해서만 15%를 공제합니다. 25% 문턱을 넘긴 뒤 신용카드로 약 667만원을 더 써야 공제액 100만원이 만들어지는 셈입니다. 그 667만원이 세율 15% 구간의 사람에게 돌려주는 돈은 16만 5천원입니다.
교육비 세액공제 15%는 연봉과 상관없이 16만 5천원
세액공제는 대부분 '쓴 돈 × 공제율'로 금액이 정해집니다. 교육비는 15%, 보험료는 12%입니다. 의료비는 총급여의 3%를 넘는 금액에 15%를 적용합니다.
교육비로 100만원을 냈다면 세액공제는 15만원이고, 지방소득세까지 16만 5천원이 줄어듭니다. 과세표준이 1,000만원인 사람도, 9,000만원인 사람도 같은 금액입니다. 세율을 거치지 않기 때문입니다.
과세표준 8,800만원을 넘으면 소득공제가 두 배 넘게 큽니다
이제 두 공제를 나란히 놓아보겠습니다. 소득공제 100만원과 공제율 15%짜리 세액공제(지출 100만원)를 비교한 표입니다.

| 내 세율 구간 | 소득공제 100만원 | 세액공제 15% (지출 100만원) |
더 큰 쪽 |
| 6% | 6만 6천원 | 16만 5천원 | 세액공제 |
| 15% | 16만 5천원 | 16만 5천원 | 같음 |
| 24% | 26만 4천원 | 16만 5천원 | 소득공제 |
| 35% | 38만 5천원 | 16만 5천원 | 소득공제 |
세율 15% 구간에서 두 공제의 효과가 같아지고, 24%부터는 순서가 뒤집힙니다. "세액공제가 무조건 유리하다"는 말은 과세표준 5,000만원 이하에서만 맞는 셈입니다. 과세표준 1,400만원 이하라면 세액공제가 두 배 넘게 크지만, 8,800만원을 넘는 사람에게는 소득공제가 두 배 넘게 큽니다.
이 차이가 의료비·교육비 같은 항목이 소득공제에서 세액공제로 바뀐 배경이기도 합니다. 소득공제로 두면 소득이 높을수록 같은 지출에 더 많이 돌려받는 구조가 되니까요.
다만 이 표에는 함정이 하나 있습니다. 실제로는 둘 중 하나를 고를 수 없다는 점입니다. 어떤 항목이 소득공제인지 세액공제인지는 법으로 정해져 있습니다. 그렇다면 이 표는 어디에 쓸까요? 고르는 데가 아니라 기대치를 맞추는 데 씁니다. 세율 24% 구간의 선배가 "카드 공제로 꽤 받았다"고 해도, 내 세율이 6%라면 같은 공제액의 효과는 4분의 1입니다.
세액공제에도 한계가 있습니다. 내가 낼 세금(산출세액)보다 많이 깎을 수는 없습니다. 소득이 적어 낼 세금 자체가 작다면, 공제율이 높아도 그 이상은 돌려받지 못합니다.
작년 원천징수영수증의 과세표준 한 칸부터
그래서 저는 공제 소식을 보면 금액보다 "세율을 곱하는 쪽인지, 그대로 빼는 쪽인지"부터 확인합니다. 소득공제라면 제 세율을 곱해서 실제 금액으로 다시 계산해 봅니다. 그 숫자가 생각보다 작은 경우가 꽤 많더군요.
- 작년 근로소득 원천징수영수증에서 과세표준을 찾아 내 세율 구간을 확인했다
- 관심 있는 공제가 소득공제인지 세액공제인지 표시했다
- 소득공제는 '공제액 × 내 세율 × 1.1', 세액공제는 '공제액 × 1.1'로 환산했다
- 세액공제 합계가 내 산출세액을 넘지 않는지 확인했다
실제 환급액은 부양가족, 다른 공제 항목, 소득 구성에 따라 달라집니다. 내 상황에 맞춘 판단이 필요하다면 홈택스 모의계산이나 세무 전문가 상담으로 확인하는 편이 안전합니다.
원천징수와 종합소득세가 어떻게 이어지는지는 소득세 종류 8가지 글에 정리해뒀습니다
🧷 참고자료
'경제 기초 개념' 카테고리의 다른 글
| 배당기준일 배당락일 차이, 기준일 아침에 샀는데 배당이 안 들어왔습니다 (0) | 2026.09.29 |
|---|---|
| 공매도란? '주가를 떨어뜨리는 원인'이라는 말이 절반만 맞는 이유 (0) | 2026.09.24 |
| 점도표 보는 법, 21개 점 중 6개월 뒤 금리를 맞힌 점은 하나도 없었습니다 (0) | 2026.09.11 |
| 소득세 종류 8가지, 월급에서 뗐는데 왜 5월에 또 신고할까요 (0) | 2026.09.09 |
| 선물 옵션이란? 산 사람과 판 사람의 손실 한도가 다른 이유 (0) | 2026.09.08 |


