2026년 11월 6일 기준입니다. 정부 방침이 발표된 단계이고, 국회에서 소득세법이 개정돼야 확정됩니다.
내년 1월 1일로 잡혀 있던 코인 세금 시행일이 2년 뒤로 밀릴 상황이 됐습니다. 코인을 직접 사고팔아 본 입장에서 궁금한 건 두 가지였습니다. 2027년에 판 코인은 정말 세금이 없는지, 거래 기록은 계속 챙겨야 하는지죠.
재정경제부 11월 5일 발표, 시행일은 2027년 1월에서 2029년 1월로
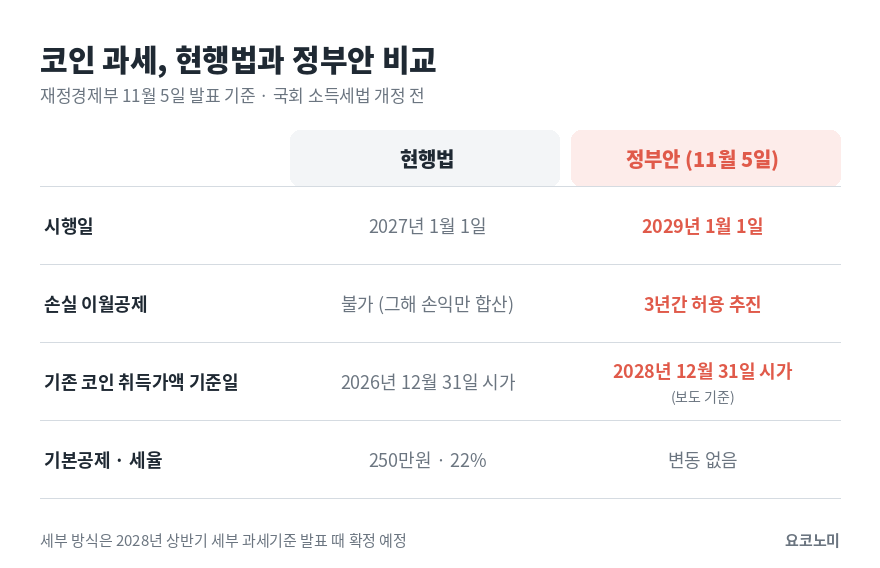
이형일 부총리 겸 재정경제부 장관이 11월 5일 정부서울청사 브리핑에서 가상자산 소득 과세를 2년 유예하는 방안을 국회와 협의해 추진하겠다고 밝혔습니다. 하루 전인 11월 4일 더불어민주당이 정부에 유예를 공식 요청했고, 정부가 이를 받아들인 모양새입니다.
과세 구조는 그대로입니다. 1년간 코인을 팔거나 빌려줘서 번 돈에서 250만원을 빼고 22%(지방소득세 포함)를 매기는 분리과세 기타소득 방식이죠. 기타소득이 무슨 뜻인지는 [소득세 종류]에 정리해 뒀습니다.
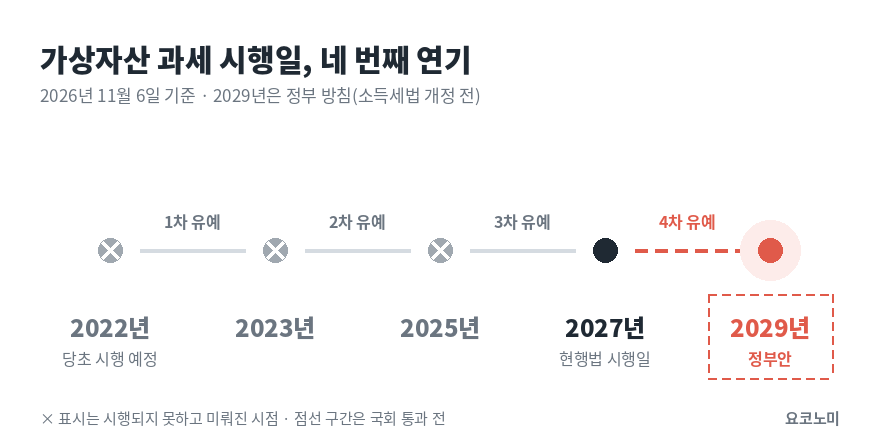
2022년, 2023년, 2025년, 2027년에 이은 네 번째 연기입니다.
왜 하필 2029년일까? 미국과 거래정보를 주고받기 시작하는 해
정부가 든 핵심 이유는 해외 거래 정보입니다. 경제협력개발기구(OECD)의 암호화자산 자동정보교환체계(CARF)를 통해 미국과 정보를 주고받는 시점이 2029년이라는 겁니다.
지금 시작하면 국내 거래소 이용자의 소득만 잡히고, 미국 거래소 이용자의 소득은 파악하기 어렵습니다. 같은 돈을 벌어도 국내 투자자만 세금을 내게 된다는 판단입니다.
3년 손실 이월공제가 붙으면 세금이 이렇게 달라집니다
실제 세금에 더 큰 영향을 주는 건 손실 이월공제입니다. 현행법은 그해 손실을 다음 해 이익에서 뺄 수 없는데, 정부는 이를 3년간 허용하는 방안을 유예와 함께 이번 정기국회에서 처리하겠다고 했습니다.
직접 계산해 봤습니다. 이월 손실을 기본공제보다 먼저 뺀다고 가정했습니다. 세부 방식은 아직 정해지지 않았습니다.
| 사례 | 이월공제 없음(현행) | 3년 이월공제(정부안) | 차이 |
| 2029년 손실 1,000만원 → 2030년 이익 1,500만원 |
(1,500 − 250) × 22% = 275만원 | (1,500 − 1,000 − 250) × 22% = 55만원 |
220만원 |
| 2029년 손실 300만원 → 2030년 이익 1,000만원 |
(1,000 − 250) × 22% = 165만원 | (1,000 − 300 − 250) × 22% = 99만원 |
66만원 |
손실 다음 해에 이익을 낸 사람이라면 세금 차이가 크게 벌어집니다. 다만 보도에 따르면 이월공제는 2029년에 생긴 손실부터 적용될 예정입니다. 2027~2028년의 손실을 나중에 끌어다 쓸 수 있는 건 아니라는 뜻이죠.
기존 코인의 취득가액 기준일도 2028년 12월 31일로 밀립니다
현행법은 과세 시작 전에 산 코인의 취득가액을 실제 매수가와 2026년 12월 31일 시가 중 큰 금액으로 계산합니다. 정부안대로 2029년에 시행되면 이 기준일이 2028년 12월 31일로 바뀔 것으로 보도됐습니다.
500만원에 산 코인이 2026년 말 800만원, 2028년 말 900만원이라고 가정하면, '큰 금액' 규칙이 유지될 경우 과세가 시작되는 선이 800만원에서 900만원으로 올라갑니다. 연말 시가가 매수가보다 낮으면 실제 매수가가 기준이니 매수 기록은 여전히 필요합니다.
아직은 정부 '방침'입니다, 소득세법이 바뀌어야 확정됩니다
시행일은 소득세법에 적혀 있어서, 국회가 법을 고치지 않으면 2027년 1월 1일 과세가 그대로 시작됩니다.
내 지갑 기준으로 나눠 보면 이렇습니다.
- 법이 통과되면: 2027·2028년 매매 이익엔 가상자산 소득세가 없고, 첫 신고는 2028년 5월에서 2030년 5월로 밀립니다.
- 통과되지 않으면: 2027년 1월 1일부터 과세, 2028년 5월에 직접 신고·납부합니다.
- 어느 쪽이든: 매수·매도 내역, 수수료, 거래소와 개인 지갑 사이 이동 기록은 남겨 두는 편이 손해가 없습니다.
개인적으로는 이번 발표가 '기록 챙기기'를 미룰 이유는 아니라고 봅니다. 2년 뒤 이월공제를 쓰려면 결국 연도별 손익을 스스로 증명해야 하니까요.
다음에 확인할 일정은 아래와 같습니다.
| 시점 | 확인할 것 |
| 2026년 11월 | 국회 재정경제기획위원회 조세소위원회의 소득세법 개정안 심사 |
| 올해 정기국회 본회의 | 2년 유예와 3년 이월공제 법안 통과 여부 |
| 2027년 상반기 | 민관합동 워킹그룹의 제도 개선안 |
| 2028년 상반기 | 거래 유형별 세부 과세기준 발표 |